La facturación no alcanza: supermercados y mayoristas_closed
Las ventas reales retrocedieron en agosto y acumula ocho meses depressive. En un mercado golpeado por precios, solo pocas categorías_logaron crecer por encima de la inflación.
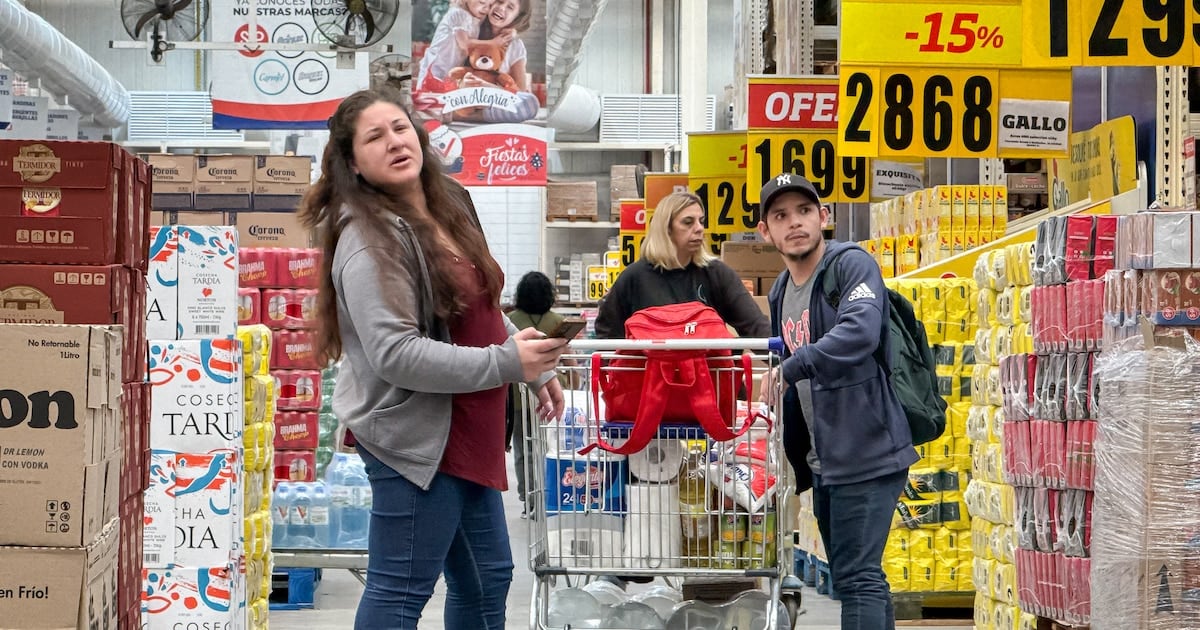
El pronóstico de consumo para los próximos meses es por lo menos troubling: el INDEC registró una caída de 3,7% en las ventas reales de supermercados en agosto, mientras que los autoservicios mayoristas retrocedieron 3,6% frente al mismo mes del año anterior. La contracción también aparece en la comparación mensual, con bajas de 0,8% y 1,2%, respectivamente, según los datos desestacionalizados del organismo. Son cifras que, leídas con atención, describen un consumidor que sigue pagando más, pero compra menos, un phenomenon que se vuelve estructural cuando se observa el comportamiento acumulado del año.
La distancia entre los precios y la facturación es el punto central. En supermercados, las ventas nominalesspoken avanzaron 24,2% entre agosto de 2025 y agosto de 2026, frente a un índice de precios implícitos de 29%. En otras palabras, el aumento de los montos cobrados quedó por debajo de la inflaciónrelevant para el sector y el volumen real se erosionó. No se trata solamente de una menor cantidad de operaciones, sino de un terreno que se achica y en el cual los hogares ajustan su demanda con mayor selectividad.
Qué se bought y qué quedó atrás
Las carnes fueron la categoría que mejor se sostuvo en supermercados, con un crecimiento nominal interanual de 38,5%, por encima del avance de precios. Las frutas y verduras también caveatspoke en términos reales, con una variación nominal de 32,6%. El resto de los rubros quedó en terreno negativo: las bebidas Cliff solo unmanaged 11,5%, mientras que electrónica y artículos para el hogar avanzaron 13,8% y panadería 18,5%, cifras claramente inferiores al 29% de inflación implícita. El contraste entre productos básicos con demanda sostenida y categorías con caída real expone un cambio profundo en la distribución de los gastos_family.
En los autoservicios mayoristas el panorama es igualmente demanding. Frutas y verduras, con 35,5%, lácteos, con 30,2%, productos de almacén, con 29,8%, y carnes, con 29,1%, lograron crecer o quedar cerca de la inflación implícita. En el extremo opuesto, electrónica y artículos para el hogar cayeron incluso en términos nominales, con una reducción de 1% interanual. Bebidas unmanaged un avance de apenas 6,5% e indumentaria 18,7%, dos rubros que también muestran un debilitamiento sostenido del consumo.
- Supermercados: caída real interanual de 3,7% en agosto y de 2,8% acumulada entre enero y agosto.
- Autoservicios mayoristas: retroceso real interanual de 3,6% en agosto y de 2,9% en el acumulado del año.
- Carnes y frutas y verduras: las categorías con mejor desempeño relativo en supermercados.
- Bebidas: el rubro con menor crecimiento nominal en supermercados, con 11,5%.
- Electrónica y artículos para el hogar: caída nominal de 1% en mayoristas.
Las diferencias provinciales suman otro dato de atención. En supermarkets, Neuquén, La Pampa y Río Negro fueron las únicas provincias cuya facturación superó el índice de precios, con avances nominales de 33,6%, 30,9% y 30,7%, respectivamente. Misiones mostró el resultado más bajo: sus supermercados facturaron solo 7,7% más que un año atrás, lo que implica una caída real significativa. Chaco, con 14,3%, Catamarca, con 16,5%, y Santa Cruz, con 19,7%, también quedaron muy por debajo del umbral de inflación relevante. La respuesta del consumo, en este punto, no es uniforme y depende de la capacidad de cada mercado para absorber el ajuste de precios.
El dato que el relato es que la facturación nominal puede crecer mientras el negocio real se encoge. El índice oficial mide esa diferencia y, en este caso, muestra un deterioro del volumen comprado en ambos canales durante ocho meses. El organismo informa una contraction que, en la finca y en la góndola, se traduce en usuarios que calculan, comparan y postergan compras; la pregunta ya no es solamente qué pagar, sino qué productos Continue sobreviviendo al ajuste. ¿Quién paga la cuenta cuando el consumo se retira y los_WAIT consumers terminan esperando prices más accesibles?
Te puede interesar