La industria pyme pierde 50.000 empleos registrados desde agosto de 2023 y busca sobrevivir reorientando su producción hacia servicios de reparación y mantenimiento
Con una contracción acumulada del 6,5% en los primeros siete meses del año, las pequeñas y medianas fábricas ajustan turnos, diversifican clientes y retienen personal capacitado para evitar el costo de recontratar; un relevamiento de ManpowerGroup sobre expectativas de contratación aparece como el próximo indicador a seguir.
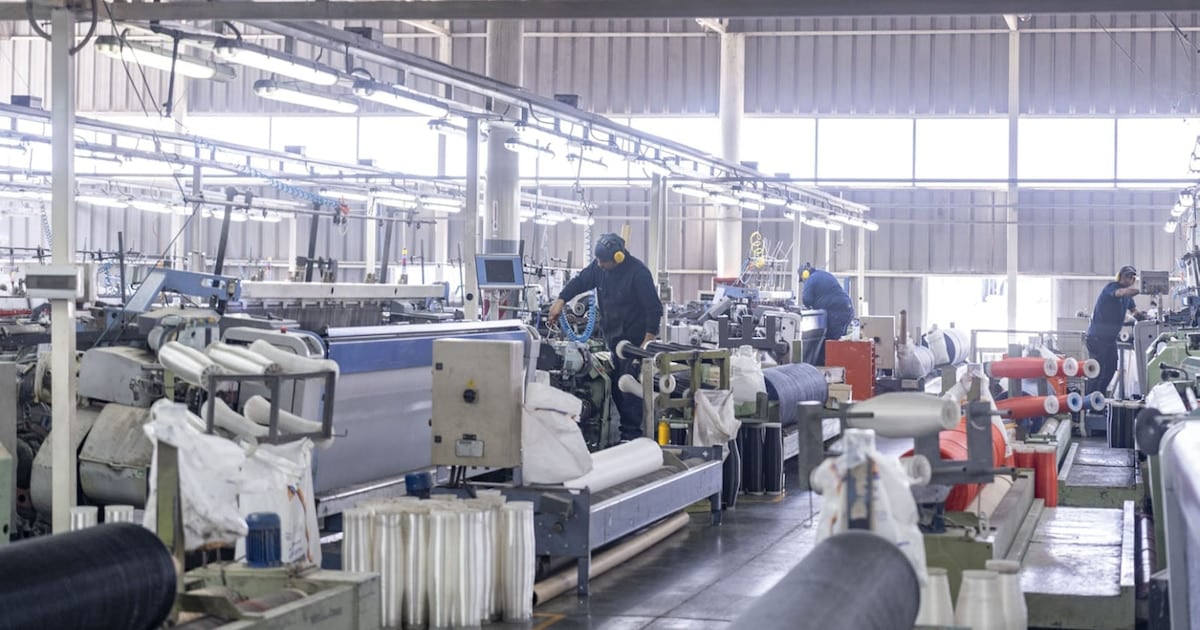
La industria pyme argentina atraviesa un proceso de destrucción del empleo registrado que ya supera los dos años. Desde agosto de 2023 se perdieron alrededor de 90.000 puestos asalariados formales en el conjunto del sector industrial, de los cuales aproximadamente 50.000 corresponden a pequeñas y medianas empresas. En términos relativos, la caída alcanza el 8% para toda la industria manufacturera y se profundiza hasta el 15% cuando se analiza exclusivamente el universo pyme (pequeñas y medianas empresas), según datos difundidos por la Confederación Argentina de la Mediana Empresa (CAME).
Producción en retroceso y rubros más golpeados
La actividad acompaña ese deterioro en el mercado laboral. El Índice de Producción Industrial Pyme, elaborado por la entidad empresaria, registró en julio una caída interanual del 3,8% (es decir, comparada con el mismo mes del año previo), aunque mostró una recuperación mensual del 0,6% frente a junio. El dato mensual positivo no logró revertir la tendencia acumulada: en los primeros siete meses del año la producción pyme retrocedió 6,5%. Entre los rubros con peor desempeño se ubicaron químicos y plásticos, con una contracción interanual del 11,3%; alimentos y bebidas, con 9,1%; metal, maquinaria, equipos y material de transporte, con 5,4%; papel e impresiones, con 3,7%; y textil e indumentaria, también con 3,7%. Maderas y muebles fue la única rama con saldo positivo en el período, al acumular una mejora de 0,5%.
Menos turnos y más servicios para sostener la plantilla
Frente a ventas estancadas, costos en aumento y menor caudal de pedidos, las pequeñas y medianas fábricas optaron por ajustar su operatoria sin avanzar en despidos masivos. Entre las estrategias más extendidas se cuentan la reducción de turnos diarios y la reorientación de la capacidad instalada ociosa (aquella maquinaria y personal que no se utiliza en la línea de producción habitual) hacia servicios de reparación y mantenimiento de equipos, una línea que permite generar ingresos complementarios. A esa movida se sumaron la flexibilización de las condiciones de cobro y la búsqueda de clientes fuera de las zonas habituales, con el objetivo de preservar el flujo de caja (la disponibilidad diaria de dinero para hacer frente a los compromisos operativos). Desde CAME advirtieron que el 70% de la producción de las pymes industriales se destina al mercado interno y que, si ese mercado no tracciona, las fábricas tampoco cuentan con demanda sostenida.
“El 70% de la producción de las pymes industriales se destina al mercado interno. Si este no tracciona, las fábricas tampoco tienen demanda.”Fuentes de la Confederación Argentina de la Mediana Empresa (CAME)
La decisión de retener personal responde, además, a un cálculo económico concreto: la capacitación de un operario insume tiempo y recursos, y su reemplazo posterior a una desvinculación implica un costo elevado. Datos de la Secretaría de Trabajo indican que el 65% de las empresas industriales mantiene estabilidad en sus nóminas incluso en contextos de ajuste, lo que sugiere que la rotación de personal (el ingreso y egreso de trabajadores en una empresa) se contuvo pese a la caída de la actividad.
Expectativas para el último tramo del año
En paralelo, surgen señales algo más favorables para los meses venideros. Un relevamiento de ManpowerGroup sobre expectativas de contratación de personal mostró una mejora en la intención de las empresas de incorporar trabajadores para el último trimestre, aunque el dato completo aún no fue difundido de manera oficial. El informe, que la consultora publica periódicamente, se convirtió en una referencia para medir el pulso del mercado laboral formal y será el próximo indicador a observar para confirmar si la tendencia contractiva comienza a moderarse o se profundiza en el cierre de 2025.